
2026 рік може стати переломним для іпотеки: що змінюється в програмі “єОселя” і чого чекати позичальникам
Державна програма іпотечного кредитування “єОселя” у 2025 році залишалася ключовим драйвером розвитку ринку житлових кредитів в Україні. За підсумками року банки видали іпотечних кредитів на суму близько 15,7 млрд, майже 94% з яких припало саме на “єОселю”. Водночас умови програми суттєво змінюються, що вже у 2026 році може істотно змінити структуру попиту на іпотеку та дати поштовх розвитку суто банківських програм.
Про це, посилаючись на дані ПрАТ “Українська фінансова житлова компанія” (“Укрфінжитло”) та Національного банку України, розповіла Олена Дмітрієва, перша заступниця голови правління ГЛОБУС БАНКУ.
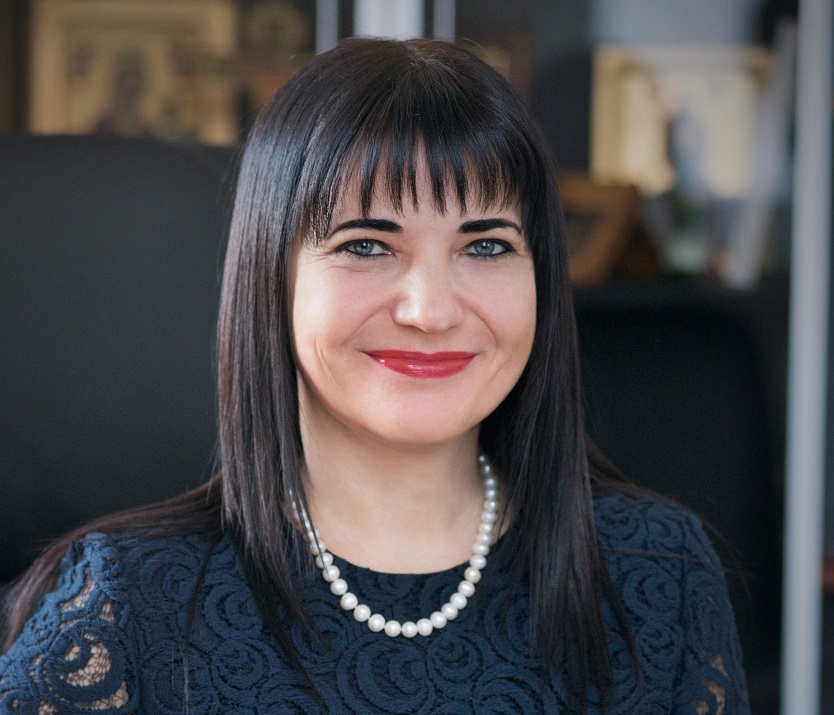
За словами банкірки, однією з найважливіших змін у програмі “єОселя” стало зменшення допустимого віку будинків, які можна придбати за програмою, та активна акредитація нових житлових комплексів. Це, на її думку, стимулювало попит на новобудови: частка квартир, придбаних у забудовників, зросла до 64%. Фактично 9,4 млрд грн іпотечних коштів було спрямовано на будівництво нового житла, тоді як у 2024 році цей показник становив лише 4,8 млрд грн або 32% від загального обсягу іпотеки.
“Іпотека в межах “єОселі” у 2025 році виконувала не лише соціальну, а й економічну функцію. Кожна гривня, вкладена у нове житло, працювала на будівельну галузь, суміжні виробництва та зайнятість населення”, — зазначає Олена Дмітрієва.
Найбільше іпотечних кредитів традиційно було видано у Києві та Київській області — понад 56% від загального обсягу. Далі йдуть Львівська область (6%) та Івано-Франківська область (5%).
Іпотека для ВПО: перші результати
Окремим важливим кроком стала урядова програма підтримки внутрішньо переміщених осіб, запущена у вересні 2025 року. В межах програми “єОселя” держава додатково компенсує 70% першого внеску та 70% платежів за перший рік кредитування, а також покриває витрати на оформлення кредиту до 40 тис. грн. За інформацією Міністерства соціальної політики, сім’ї та єдності України, в межах Програми було подано 1224 заяви, з яких Пенсійний фонд України вже призначив державну допомогу за 118.
Втім, програма для ВПО має суттєве обмеження, адже вартість житла не може перевищувати 2 млн грн. Фактично, як виснує фахівчиня, програма зіткнулася з браком житла, що відповідає встановленим ціновим параметрам.
Експертка навела такий приклад: торік у Києві понад 80% житла, що підпадало під параметри “єОселі” коштувало від 2 млн і вище. В інших великих містах ситуація була дещо кращою, але знайти житло в межах існуючих вимог також було непросто.
Вона нагадала, що у 2026 році уряд передбачив на цю програму 4,4 млрд грн, і її ефективність значною мірою залежатиме від можливого перегляду умов.
“Ідея програми для ВПО є правильною і соціально важливою. Але встановлений ціновий поріг суттєво обмежує вибір житла, особливо у великих містах, де вартість житла значно вища”, — зауважує Олена Дмітрієва.
Нові правила “єОселі”
У грудні 2025 року Кабінет Міністрів ухвалив постанову №1637, яка суттєво оновила правила участі в програмі “єОселя”. Частина змін уже набула чинності, зокрема розширено перелік пільгових категорій — кредити під 3% тепер можуть отримувати військовослужбовці, призвані під час мобілізації.
Інша частина новацій починає діяти з 9 лютого 2026 року і передбачає жорсткіші обмеження, які безпосередньо впливатимуть на можливість участі громадян в програмі та параметри житла, що може бути придбане в іпотеку.
Щоб краще зрозуміти ці зміни, Олена Дмітрієва розглянула зміни до програми на конкретних прикладах.
1. Обмеження щодо наявного житла
Відтепер учасниками програми не можуть бути громадяни, які вже володіють житловою нерухомістю загальною площею:
- 52,5 кв. м — для сім’ї з однієї або двох осіб;
- додатково 21 кв. м — на кожного наступного члена сім’ї.
“Раніше обмеження у 52,5 кв. м застосовувалося лише до сім’ї з однієї особи, а для кожного наступного члена сім’ї дозволялося мати додаткові 21 кв. м. Тобто, наприклад, сім’я з двох осіб, володіючи квартирою площею до 73,5 кв. м, все одно мала право брати участь у програмі. Відтепер молода сім’я з двох осіб може подати заявку на “єОселю” лише за умови, що у її власності менше ніж 52,5 кв. м житла”, — зауважила банкірка.
2. Обмеження на відчуження житла
Також суттєво змінено підхід до аналізу операцій з нерухомістю в минулому. Якщо раніше враховувався період 12 місяців, то тепер 36 місяців до дати подання заявки.
“Це означає, що якщо протягом останніх трьох років громадянин продав житло, і сукупна площа проданих об’єктів разом із наявним житлом перевищує нормативну площу, він не зможе стати учасником програми”, — підкреслила Олена Дмітрієва.
3. Обмеження щодо площі та вартості квартир
Запроваджуються нові обмеження, які стосуються безпосередньо параметрів житла:
-
Площа квартири
Квартира не може перевищувати нормативну площу більш ніж на 10%. При цьому встановлено абсолютну межу — не більше 115,5 кв. м, незалежно від кількості членів сім’ї.
- Вартість 1 кв. м
Максимальна ціна квадратного метра не може перевищувати граничну вартість більш ніж на 10%.
Гранична вартість визначається як опосередкована вартість будівництва житла в регіоні, помножена на коефіцієнт 2 (за даними Міністерства розвитку громад та територій України).
Приклад для Києва:
Опосередкована вартість — 30 081 грн/кв. м
Гранична вартість: 30 081 × 2 = 60 162 грн/кв. м
Максимально допустима вартість з урахуванням +10% — 66 178 грн/кв. м
-
Загальна вартість квартири
Загальна ціна житла також не може перевищувати граничну вартість більш ніж на 10%. Гранична вартість визначається як добуток граничної вартості 1 кв. м до нормативної площі.
Приклад для сім’ї з трьох осіб у Києві:
Нормативна площа — 73,5 кв. м
Гранична вартість: 60 162 × 73,5 = 4 421 907 грн
Максимальна вартість квартири з урахуванням +10% — 4 864 097 грн
Для Львова максимальна вартість квартири для такої ж сім’ї становитиме 4 139 196,60 грн.
“Раніше програма “єОселя” фактично не обмежувала ні площу, ні вартість житла — різницю можна було покрити більшим першим внеском. Тепер правила стали значно жорсткішими, і це кардинально змінює підхід до вибору квартири”, — пояснює Олена Дмітрієва.
“єОселя” і розвиток іпотеки у 2026 році
За словами банкірки, найбільш дискусійним питанням є співвідношення вартості житла та площі квартир у новобудовах до параметрів, закладених в нових умовах програми. Вона акцентувала, що житлове будівництво має досить довгий цикл: від двох до трьох років, а в умовах воєнної невизначеності та низки об’єктивних причин, наприклад пов’язаних з перебоями з електропостачанням, процес зведення може затягнутися на невизначений термін (наразі середній час затримки термінів введення в експлуатацію становить від 6 міс. до 1 року). І переважна більшість квартир, які сьогодні перебувають у продажу, були спроєктовані у 2024 — першій половині 2025 року, коли нових обмежень ще не існувало.
Крім того, як твердить банкірка, за останні роки суттєво зросла собівартість будівництва через подорожчання матеріалів, енергоносіїв, логістики, робочої сили тощо.
“Більшість сучасних житлових проєктів просто не вкладаються у встановлені програмою параметри. Це означає, що пропозиція житла, яке відповідає всім вимогам “єОселі”, буде досить обмеженою”, — зазначає Олена Дмітрієва.
Водночас стратегія “Укрфінжитла” передбачає розширення джерел фінансування програми коштом міжнародних фінансових організацій та комерційних банків. Йдеться про компенсаційну модель, за якої банки кредитуватимуть за власні кошти, а відсотки компенсуватимуться коштом міжнародних донорів.
Додатковим позитивним сигналом для ринку стало збільшення статутного капіталу “Укрфінжитла” на 30 млрд грн наприкінці 2025 року, що створює фінансову основу для подальшого розвитку іпотеки в Україні.
“Якщо ця модель запрацює повноцінно, вона може суттєво збільшити обсяги іпотечного кредитування та зробити програму більш гнучкою”, — підкреслила Олена Дмітрієва.
Щодо розвитку інших іпотечних продуктів, то, на її думку, у 2026 році відкриваються нові можливості для розвитку банківських іпотечних програм, а особливо для активного розвитку співпраці між банками і девелоперами житла.
“Спільні іпотечні програми банків і девелоперів завжди були більш вигідними та надійними для покупців, адже ставки за ними майже завжди були нижчими, ніж за звичайними іпотечними програмами. Крім того, банк фактично підтверджував надійність девелопера, якість його проєктів відповідно до заявлених характеристик тощо. Тобто завдяки співпраці банків і девелоперів ризики придбання житла на первинному ринку були суттєво знижені. Тому цілком слушним стане подальша активізація іпотеки саме на первинному ринку”, — зауважила Олена Дмітрієва.
Вона нагадала, що наприкінці січня НБУ вперше за тривалий період знизив облікову ставку до 15%, фактично розпочавши новий тренд, який має вплинути на розмір ставок за більшістю кредитних продуктів.
Олена Дмітрієва вважає, що за максимально сприятливих економічних, геополітичних умов, до кінця 2026 року облікова ставка може знизитися до 13,5-14%. Водночас, як твердить експертка, наразі такі прогнози більш ніж оптимістичні.
“На мій погляд, збереження стійкої тенденції до зниження інфляції навіть в складних умовах енергетичної невизначеності, у першому півріччі оптимальним стане зниження облікової ставки до 13,5-14%. І це суттєво “похитне” ставки за більшістю кредитних програм, в тому числі іпотечних. Наразі можемо прогнозувати, що може постати перспектива зниження іпотечних ставок в середньому на 1-1,5 в.п.”, — прогнозує банкірка.
Олена Дмітрієва вважає, що в разі зниження облікової ставки до 13,5-14%, загальна “архітектура” іпотечних програм на первинному ринку житла набуде такого вигляду:
- програми з терміном погашення до 3 років: залежно від початкового внеску середні ставки складуть від 5% до 10% річних.
- програми до 5 років із середніми ставками від 10% до 13% річних;
- програми на 20 років: 2% на перший рік та 17% на подальші 19 років.
“До війни близько 60% іпотечних кредитів видавалося за комерційними програмами банків. Якщо частина потенційних позичальників не підпадатиме під нові умови програми “єОселя”, то цей попит природно повернеться до ринкових продуктів, тобто іпотечних програм комерційних банків. Тобто наразі можна говорити, що у 2026 році окрім державної “єОселі” суттєвий розвиток можуть отримати й банківські іпотечні продукти”, — говорить банкірка.
Попри війну, іпотечне кредитування в Україні не зупиняється й продовжує еволюціонувати. Державні програми відіграють важливу роль у підтримці попиту на житло, але не менш важливо створювати умови для розвитку ринкової іпотеки.
“Завдання банків сьогодні — знаходити рішення, які одночасно враховують ризики воєнного часу, можливості економіки та реальні потреби людей. Саме така збалансована модель іпотеки може стати не лише інструментом підтримки громадян, а й фундаментом відновлення житлового ринку після війни”, — підсумувала Олена Дмітрієва.
Заходи
Всі заходи-
17.11.26, 00:00
 17 листопада 2026 відбудеться безкоштовний вебінар від Collaborator для SEO-спеціалістів, digital-маркетологів, спеціалістів суміжних напрямів. Запрошений експерт — Віктор Стецко, Deputy Head of SEO Department у Seoprofy. Обговоримо, які завдання вже можна делегувати штучному інтелекту, як інтегрувати його в роботу команди, і як переконатися, що автоматизація справді покращує результати, а не просто економить час. Про спікера Віктор Стецко спеціалізується на розвитку SEO-команд, стратегічному плануванні та оптимізації робочих процесів. Досліджує можливості штучного інтелекту для автоматизації аналітики, підвищення ефективності команд і покращення результатів клієнтських проєктів. Сертифікований фахівець Google Analytics Individual Qualification (IQ), Google AdWords, SemRush. Lілиться практичним досвідом використанням AI-інструментів для аналізу даних, автоматизації рутинних завдань і контролю якості результатів. Програма вебінару Під час онлайн-зустрічі обговоримо: як AI змінює ролі та обов’язки SEO-спеціалістів; які SEO-завдання вже можна делегувати AI; як інтегрувати AI у щоденні процеси SEO-команди; чому перевірка AI-результатів важливіша за швидкість генерації; як контролювати якість та ефективність роботи з AI. Упродовж виступу спікера є можливість залишати питання у чаті трансляції, експерт відповість на них на Q&A-сесії. Початок вебінару — 17 листопада 2026 року о 16:00 (за Києвом). Івент безкоштовний, для участі потрібна лише реєстрація: https://collaborator.pro/ua/events/webinar/ai-seo-team-quality-control-2026 Приєднуйтесь і до зустрічі онлайн. …124
-
17.11.26, 00:00
 17 листопада відбудеться четвертий щорічний Digital Retail Forum 2026 — бізнес-форум, присвячений цифровій трансформації роздрібної торгівлі та електронної комерції. Український ритейл працює в умовах постійних змін: трансформується поведінка споживачів, зростає роль онлайн-продажів, посилюється тиск на операційні процеси та логістику. Водночас компанії шукають способи підвищувати ефективність, автоматизувати роботу, краще використовувати дані та впроваджувати штучний інтелект. Ці питання стануть основою програми форуму. Окрему увагу приділять цифровій стійкості бізнесу. Учасники обговорять, як ритейлерам перебудовувати операційні процеси після втрати важливих об'єктів, забезпечувати безперервність роботи критичних систем, автоматизувати процеси в умовах дефіциту персоналу та планувати товарні запаси за нестабільного попиту й логістики. Ще один важливий напрям — розвиток e-commerce. Представники Prom, "Будинку Іграшок", "Сільпо", Foxtrot, RozetkaPay та інших компаній обговорять, чи може онлайн стати повноцінною опорою для офлайн-бізнесу, як змінюється економіка електронної комерції та що заважає подальшому зростанню онлайн-продажів. У програмі також — практичні кейси застосування AI та автоматизації. Зокрема, Дмитро Воєвода, Head of Digital VARUS, представить досвід використання штучного інтелекту для персоналізації клієнтського досвіду. Олексій Данченко, співзасновник і COO eSputnik, розповість про завдання e-commerce, які можна передати технологіям та AI-агентам. А Вікторія Герух, CEO uTrigg, представить кейс використання інтерактивного контенту для збільшення непрямих продажів на автозаправних комплексах. Серед інших тем — робота з Retail Data, ефективність digital-реклами, розвиток українських виробників у роздрібних мережах та нові підходи до управління товарними запасами. Завершить програму дискусія про те, якою буде бізнес-модель ритейлу у 2027 році та які технологічні й управлінські рішення визначатимуть конкурентоспроможність компаній. Серед учасників форуму — представники VARUS, EVA, Prom, "Сільпо", Foxtrot, "Будинку Іграшок", Meest China, RozetkaPay, eSputnik, KENT&AVER, Carat Ukraine та інших компаній. Digital Retail Forum 2026 відбудеться 17 листопада в онлайн-форматі. До участі запрошують власників і керівників роздрібних мереж, представників e-commerce-компаній, маркетплейсів, виробників, а також фахівців із цифрової трансформації, IT, маркетингу, логістики та операційного управління. Детальна інформація та реєстрація: https://www.digitalforum.pro/drf2026 …68


