
Почему в Украине не активизируется ипотека
Жилье в Украине строится. Конечно, темпы строительства существенно не повысились по сравнению с 2017 – 2018 годом, в целом процент вырос всего на 2, 1 единицы. Зато возводятся нежилые здания и тут показатели намного выше: 33,8 % по сравнению с предыдущим периодом. Деньги вкладываются активно в застройку крупных городов: Киева, Харькова, Одессы, Днепра. Жилые дома, видимо, строить не особенно выгодно, и главная тому причина – слабая платежеспособность населения. Ну а как же оплата в рассрочку, кредиты, ипотека, спросите вы? И тут все далеко не оптимистично. Особой активизации кредитования на жилую недвижимость не наблюдается, а те процессы, которые можно отследить, указывают на единичные и довольно редкие случаи.
Ситуация с ипотекой
Украинские банки не торопятся предоставлять ипотеку, поскольку сейчас такой вид кредитования представляется им довольно рискованным. Причин несколько, и все они серьёзные: кризис в стране, растущая инфляция, невозможность спрогнозировать ситуацию на годы вперед, дороговизна ресурсов на строительство, недоверие к застройщикам. С такими факторами банки не могут быть уверены в возврате средств и предпочитают давать ипотечные кредиты с большой осторожностью. Чаще всего ипотеку получают застройщики, с которыми банк давно сотрудничает. Тоже самое с частными лицами: кредит получает платежеспособный клиент с высоким уровнем дохода и незапятнанной кредитной историей.
В настоящее время такой клиент – это молодой человек от 21 года с доходом в месяц не мене 21 тысячи гривен. В этом случае клиент получит кредит на 400 тысяч. Чем выше доход – тем большую сумму может занять банк. Однако даже при такой ситуации у клиента на погашение ипотеки уйдет минимум 20 лет, причем за счет высоких ставок за это время он выплатит стоимость не одной, а двух, а то и трех квартир.
Также понятно, что заявленная минимальная сумма дохода – это сумма, гораздо более высокая, чем средняя месячная заработная плата у обычного украинца. Простые математические подсчеты показывают – для того, чтобы такой человек мог приобрести квартиру ему придется ежемесячно откладывать 30% от семейного бюджета (приблизительно 2 – 2,5 тысячи гривен). Но необходимую для покупки жилья сумму он получит не ранее чем через 20 -25 лет. Таким образом, в настоящее время проблема ипотеки кажется практически тупиковой.
Ипотечные ставки
Ипотечные ставки в Украине на начало 2019 года составляли не менее 20% годовых. Такие показатели обусловлены высоким уровнем инфляция и отсутствием возможности спрогнозировать ее рост/падение, равно как и повлиять на текущие процессы. На 2020 год украинские аналитики пророчат инфляцию на уровне 12 – 15%, в надежде, что она не перевалит за 20% порог.
Нельзя сказать, что правительство не волнует данный вопрос. Все понимают, что доступная ипотека дает возможность развиваться одной из решающих отраслей экономики – строительству. Вместе с ней в связке идут архитектурные, дизайнерские бюро, производство строительных материалов, появление новых рабочих мест, востребованность квалифицированных специалистов, и многое другое. Поэтому улучшение ситуации ожидается, хотя и не настолько радикальное, как хотелось бы. Так, в 2020 году, согласно заявлению нынешнего премьер-министра Алексея Гончарука, ставки по ипотечным кредитам снизятся до 12-13% годовых. Еще ранее Национальный Банк Украины обещал еще более низкую ставку – 8% к 2022 году.
Однако Украине есть с чем сравнивать. Ближайший сосед – Россия, уже в настоящее время предоставляет ипотеку по 11 – 12% годовых. Хотя такой показатель также довольно высок, тут существует класс населения, способный брать кредит и в дальнейшем выплачивать его. Если же сравнивать с Европой, то Украина по сравнению с ней смотрится крайне невыгодно. В Бельгии, Великобритании, Польше, Норвегии, Ирландии, Австрии ипотека дается под 3 – 3,5 %. В Испании, Германии, Италии, Греции цифра еще ниже – 1,7 – 2,5%. Высокие проценты в мире можно также наблюдать в Египте, Индии и Беларуси, но и там ставки в 2 раза ниже, чем в Украине. И все это происходит на фоне постоянного растущего снижения - некоторые государства предлагают своему населению ипотеку с нулевыми, а то и отрицательными показателями (Дания, Нидерланды, Финляндия).
Как переломить ситуацию
Аналитики считают, что переломить сложившийся кризис можно только на законодательном уровне. Очевидно, нужна иная система финансирования, при которой вклады оставались бы защищенными (так называемая «секьюритизация портфеля ипотечных кредитов»). К тому же существуют государственные льготные программы для отдельных категорий граждан, правда, ждать по ним ипотеку приходится немало, и такой способ явно не является инструментом, с помощью которого можно существенно изменить ситуацию.
Можно вспомнить о государственных программах других стран и попытаться адаптировать их под собственные условия. Так, например, в Польше существует возможность взять квартиру в долгосрочную аренду с возможностью последующего его выкупа. В этом случае арендатор недвижимости оплачивает повышенную ставку на коммунальные услуги и небольшую сумму собственно за аренду. Через 25 лет квартира перейдет в собственность жильца.
В Великобритании также работает схема с передачей жилья в недвижимость с последующим выкупом. При наличии стартовых 5% от стоимости квартиры, государство кредитует 20% для первоначального вклада. Затем арендатор будет постепенно выплачивать остаток от стоимости квартиры и станет ее владельцем.
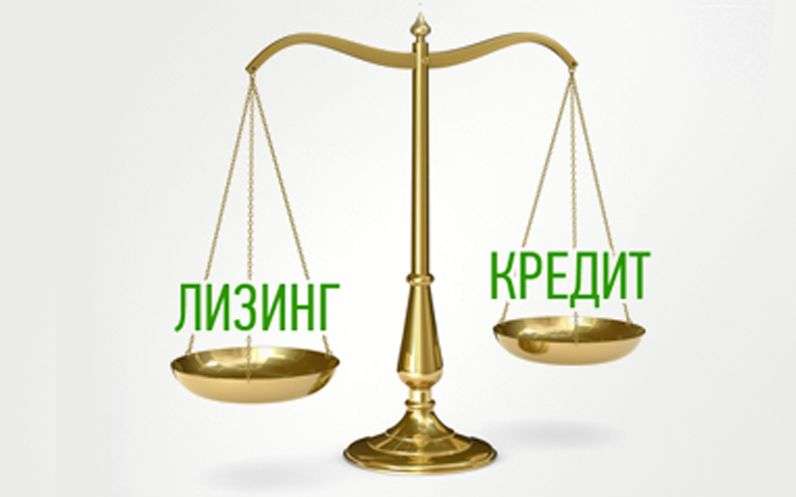
Таким образом, речь идет преимущественно о лизинге. Очевидно, именно эта система сможет на какое-то время ослабить критическое положение с ипотекой. Лизинг – передача недвижимости в аренду на договорной основе. Чаще всего банк инвестирует в строительство, а затем собственное имущество передает в долгосрочную аренду. Здесь залогом сохранности капитала становится квартира (или другой вид застройки), которую съемщик через арендную плату будет постепенно выкупать.
Мероприятия
Все мероприятия-
17.11.26, 00:00
 17 ноября 2026 года состоится бесплатный вебинар от Collaborator для SEO-специалистов, цифровых маркетологов и специалистов смежных направлений. Приглашённый эксперт — Виктор Стецко, заместитель руководителя отдела SEO в Seoprofy. Обсудим, какие задачи уже можно делегировать искусственному интеллекту, как интегрировать его в работу команды и как убедиться, что автоматизация действительно улучшает результаты, а не просто экономит время. О спикере Виктор Стецко специализируется на развитии SEO-команд, стратегическом планировании и оптимизации рабочих процессов. Исследует возможности искусственного интеллекта для автоматизации аналитики, повышения эффективности команд и улучшения результатов клиентских проектов. Сертифицированный специалист Google Analytics Individual Qualification (IQ), Google AdWords, SemRush. Обладает практическим опытом использования AI-инструментов для анализа данных, автоматизации рутинных задач и контроля качества результатов. Программа вебинара Во время онлайн-встречи обсудим: как ИИ меняет роли и обязанности SEO-специалистов; какие SEO-задачи уже можно делегировать ИИ; как интегрировать ИИ в повседневные процессы SEO-команды; почему проверка результатов ИИ важнее скорости генерации; как контролировать качество и эффективность работы с ИИ. Во время выступления спикера можно оставлять вопросы в чате трансляции, эксперт ответит на них в ходе сессии вопросов и ответов. Начало вебинара — 17 ноября 2026 года в 16:00 (по киевскому времени). Мероприятие бесплатное, для участия требуется только регистрация: https://collaborator.pro/ua/events/webinar/ai-seo-team-quality-control-2026 Присоединяйтесь и до встречи онлайн. …99
-
17.11.26, 00:00
 17 ноября состоится четвёртый ежегодный Digital Retail Forum 2026 — бизнес-форум, посвящённый цифровой трансформации розничной торговли и электронной коммерции. Украинский ритейл работает в условиях постоянных изменений: меняется поведение потребителей, растет роль онлайн-продаж, усиливается давление на операционные процессы и логистику. В то же время компании ищут способы повысить эффективность, автоматизировать работу, лучше использовать данные и внедрять искусственный интеллект. Эти вопросы станут основой программы форума. Особое внимание будет уделено цифровой устойчивости бизнеса. Участники обсудят, как ритейлерам перестраивать операционные процессы после потери важных объектов, обеспечивать непрерывность работы критических систем, автоматизировать процессы в условиях дефицита персонала и планировать товарные запасы в условиях нестабильного спроса и логистики. Еще одно важное направление — развитие e-commerce. Представители Prom, «Дома игрушек», «Сильпо», Foxtrot, RozetkaPay и других компаний обсудят, может ли онлайн стать полноценной опорой для офлайн-бизнеса, как меняется экономика электронной коммерции и что мешает дальнейшему росту онлайн-продаж. В программе также — практические кейсы применения ИИ и автоматизации. В частности, Дмитрий Воевода, Head of Digital VARUS, представит опыт использования искусственного интеллекта для персонализации клиентского опыта. Алексей Данченко, соучредитель и COO eSputnik, расскажет о задачах электронной коммерции, которые можно передать технологиям и ИИ-агентам. А Виктория Герух, CEO uTrigg, представит кейс использования интерактивного контента для увеличения косвенных продаж на автозаправочных комплексах. Среди других тем — работа с Retail Data, эффективность цифровой рекламы, развитие украинских производителей в розничных сетях и новые подходы к управлению товарными запасами. Завершит программу дискуссия о том, какой будет бизнес-модель ритейла в 2027 году и какие технологические и управленческие решения будут определять конкурентоспособность компаний. Среди участников форума — представители VARUS, EVA, Prom, «Сильпо», Foxtrot, «Дома игрушек», Meest China, RozetkaPay, eSputnik, KENT&AVER, Carat Ukraine и других компаний. Digital Retail Forum 2026 состоится 17 ноября в онлайн-формате. К участию приглашаются владельцы и руководители розничных сетей, представители e-commerce-компаний, маркетплейсов, производителей, а также специалисты по цифровой трансформации, IT, маркетингу, логистике и операционному управлению. Подробная информация и регистрация: https://www.digitalforum.pro/drf2026 …35


