
Чому в Україні не активізується іпотека
Житло в Україні будується. Звичайно, темпи будівництва суттєво не підвищилися в порівнянні з 2017 - 2018 роками, в цілому відсоток зріс лише на 2, 1 одиниці. Зате зводяться нежитлові будівлі і тут показники набагато вищі: 33,8% в порівнянні з попереднім періодом. Гроші вкладаються активно в забудову великих міст: Києва, Харкова, Одеси, Дніпра. Житлові будинки, мабуть, будувати не особливо вигідно, і головна тому причина - слабка платоспроможність населення. Ну а як же оплата в розстрочку, кредити, іпотека, запитаєте ви? І тут все далеко не оптимістично. Особливої активізації кредитування на житлову нерухомість не спостерігається, а ті процеси, які можна відстежити, вказують на поодинокі і досить рідкісні випадки.
Ситуація з іпотекою
Українські банки не поспішають надавати іпотеку, оскільки зараз такий вид кредитування представляється їм досить ризикованим. Причин кілька, і всі вони серйозні: криза в країні, інфляція, що зростає, неможливість спрогнозувати ситуацію на роки вперед, дорожнеча ресурсів на будівництво, недовіра до забудовників. З такими факторами банки не можуть бути впевнені в поверненні коштів і вважають за краще давати іпотечні кредити з великою обережністю. Найчастіше іпотеку отримують забудовники, з якими банк давно співпрацює. Теж саме з приватними особами: кредит отримує платоспроможний клієнт з високим рівнем доходу і незаплямованою кредитною історією.
В даний час такий клієнт - це молода людина від 21 років з доходом на місяць не менше 21 тисяч гривень. У цьому випадку клієнт отримає кредит на 400 тисяч. Чим вище дохід - тим більшу суму може зайняти банк. Однак навіть за такої ситуації у клієнта на погашення іпотеки піде мінімум 20 років, причому за рахунок високих ставок за цей час він виплатить вартість не однієї, а двох, а то й трьох квартир.
Також зрозуміло, що заявлена мінімальна сума доходу - це сума, набагато більш висока, ніж середня місячна заробітна плата у пересічного українця. Прості математичні підрахунки показують - для того, щоб така людина могла придбати квартиру йому доведеться щомісяця відкладати 30% від сімейного бюджету (приблизно 2 - 2,5 тисячі гривень). Але необхідну для покупки житла суму він отримає не раніше ніж через 20 -25 років. Таким чином, в даний час проблема іпотеки здається практично тупиковою.
Іпотечні ставки
Іпотечні ставки в Україні на початок 2019 року становила не менше 20% річних. Такі показники обумовлені високим рівнем інфляція і відсутністю можливості спрогнозувати її зростання / падіння, так само як і вплинути на поточні процеси. На 2020 рік українські аналітики пророкують інфляцію на рівні 12 - 15%, в надії, що вона не перевалить за 20% поріг.
Не можна сказати, що уряд не хвилює це питання. Всі розуміють, що доступна іпотека дає можливість розвиватися однією з вирішальних галузей економіки - будівництва. Разом з нею в зв'язці йдуть архітектурні, дизайнерські бюро, виробництво будівельних матеріалів, поява нових робочих місць, затребуваність кваліфікованих фахівців, і багато іншого. Тому поліпшення ситуації очікується, хоча і не настільки радикальний, як хотілося б. Так, в 2020 році, згідно із заявою нинішнього прем'єр-міністра Олексія Гончарука, ставки по іпотечних кредитах знизяться до 12-13% річних. Ще раніше Національний Банк України обіцяв ще нижчу ставку - 8% до 2022 року.
Однак Україні є з чим порівнювати. Найближчий сусід - Росія, вже в даний час надає іпотеку по 11 - 12% річних. Хоча такий показник також досить високий, тут існує клас населення, здатний брати кредит і надалі виплачувати його. Якщо ж порівнювати з Європою, то Україна в порівнянні з нею виглядає вкрай невигідно. У Бельгії, Великобританії, Польщі, Норвегії, Ірландії, Австрії іпотека дається під 3 - 3,5%. В Іспанії, Німеччини, Італії, Греції цифра ще нижча - 1,7 - 2,5%. Високі відсотки в світі можна також спостерігати в Єгипті, Індії та Білорусі, але і там ставки в 2 рази нижче, ніж в Україні. І все це відбувається на тлі постійного зростаючого зниження - деякі держави пропонують своєму населенню іпотеку з нульовими, а то і негативними показниками (Данія, Нідерланди, Фінляндія).
Як переломити ситуацію
Аналітики вважають, що переломити склався кризу можна лише на законодавчому рівні. Очевидно, потрібна інша система фінансування, при якій вклади залишалися б захищеними (так звана «сек'юритизація портфеля іпотечних кредитів»). До того ж існують державні пільгові програми для окремих категорій громадян, правда, чекати по ним іпотеку доводиться чимало, і такий спосіб явно не є інструментом, за допомогою якого можна істотно змінити ситуацію.
Можна згадати про державні програми інших країн і спробувати адаптувати їх під власні умови. Так, наприклад, в Польщі існує можливість взяти квартиру в довгострокову оренду з можливістю подальшого його викупу. У цьому випадку орендар нерухомості оплачує підвищену ставку на комунальні послуги і невелику суму власне за оренду. Через 25 років квартира перейде у власність мешканця.
У Великобританії також працює схема з передачею житла в нерухомість з подальшим викупом. При наявності стартових 5% від вартості квартири, держава кредитує 20% для початкового внеску. Потім орендар буде поступово виплачувати залишок від вартості квартири і стане її власником.
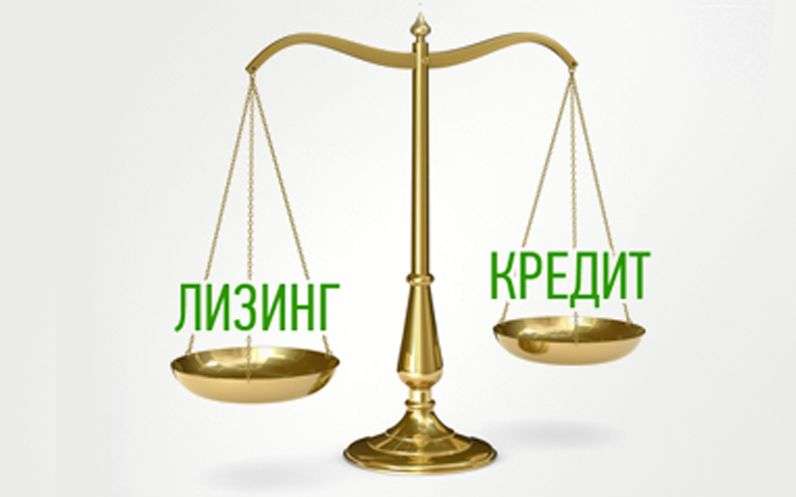
Таким чином, мова йде переважно про лізинг. Очевидно, саме ця система зможе на якийсь час послабити критичне становище з іпотекою. Лізинг - передача нерухомості в оренду на договірній основі. Найчастіше банк інвестує в будівництво, а потім власне майно передає в довгострокову оренду. Тут запорукою збереження капіталу стає квартира (або інший вид забудови), яку наймач через орендну плату буде поступово викуповувати.
Заходи
Всі заходи-
13.10.26, 00:00
 Запрошуємо до участі у Міжнародній виставці будівельних технологій, матеріалів та обладнання – ЄвроБудЕкспо 2026, що відбудеться 13-15 жовтня в МВЦ, м. Київ! Прямий доступ до цільової аудиторії – забудовники, девелопери, виробники будівельних матеріалів, постачальники обладнання та інші професіонали галузі. Ефективний майданчик для бізнес-комунікації – розширюйте партнерську мережу, знаходьте нових клієнтів та зміцнюйте існуючі контакти. Презентація ваших рішень – демонструйте інноваційні технології, обладнання та матеріали безпосередньо зацікавленим замовникам. Бронювання стендів: https://www.iec-expo.in.ua/ua/uchasnykam/stand-order Тематика виставки: https://www.iec-expo.com.ua/eurobuild-2026/temateurobuild-2026.html Відвідування – безкоштовне, реєстрація – ОБОВ’ЯЗКОВА: https://www.iec-expo.in.ua/ua/vidviduvacham/online/ese Контакти: тел.: +38 050 449-10-77 e-mail: a.nenko@iec-expo.com.ua P.S. В Міжнародному Виставковому Центрі обладнано два укриття цивільного захисту, розраховані на 2000 осіб. …289


